

Nirio, services de paiement

- 595.00 Avis
- 3,2
- Téléchargements
- 100 000+
Notre avis sur Nirio, services de paiement — Visiter Mobxio
J’ai abordé Nirio comme un outil de paiement du quotidien, pas comme une simple application financière à ouvrir une fois puis à oublier. Son idée est facile à comprendre : proposer un compte associé à des services de paiement et mettre en avant une forme de récompense automatique au fil de l’usage. Dans la pratique, l’intérêt dépend surtout de votre façon de payer, de votre besoin de suivre vos opérations depuis le téléphone et de votre tolérance aux moments où une connexion devient nécessaire.
Développée par Nirio, cette application gratuite appartient à la catégorie finance. Elle s’adresse à un public très large, avec une classification PEGI 3, et fonctionne sur les appareils Android à partir de la version 7.0. La version actuelle est 16.4.6. Ce positionnement la rend accessible sur de nombreux téléphones encore utilisés, même si l’expérience réelle dépendra aussi de la qualité de votre réseau et de la manière dont l’application gère les échanges avec ses services.
Après l’avoir utilisée dans différents contextes mobiles, mon impression est nuancée. Nirio peut être intéressante pour quelqu’un qui veut regrouper des paiements et profiter d’un mécanisme de récompense sans ajouter un abonnement à son budget. En revanche, je ne la choisirais pas automatiquement comme solution financière principale : elle doit être évaluée sur la clarté du parcours, la disponibilité de la connexion et la facilité avec laquelle on retrouve une opération au moment où l’on en a besoin.
Une expérience qui dépend beaucoup de la connexion
Le premier point à garder en tête concerne les moments où l’application doit communiquer avec ses services. Consulter un compte, vérifier une opération ou avancer dans un parcours de paiement n’est pas la même chose que lire une note enregistrée sur le téléphone. Dès qu’une action concerne des informations financières actuelles, il faut s’attendre à ce que la qualité du réseau influence la rapidité et la continuité de l’expérience.
Dans une situation idéale, avec une connexion stable, le parcours paraît naturellement plus simple. Je peux ouvrir l’application, vérifier ce qui vient de se passer et continuer sans changer d’outil. Ce fonctionnement est particulièrement pratique lorsque je veux contrôler une dépense juste après un paiement, plutôt que d’attendre de rentrer chez moi pour consulter un autre service bancaire.
La difficulté apparaît dans les zones où le réseau mobile passe mal, dans les transports ou dans un bâtiment épais. Une page qui tarde à s’afficher n’est pas seulement agaçante dans une application financière : elle crée aussi un doute sur l’état réel de l’opération. Est-elle terminée, en attente ou simplement non affichée ? Dans ce type de moment, je recommande d’éviter les manipulations répétées et de vérifier d’abord la connexion avant de relancer un paiement.
Cette prudence est importante avec les services de paiement. Appuyer plusieurs fois parce que l’écran semble bloqué peut rendre le suivi plus confus, même si le problème vient uniquement du chargement. Mon conseil est simple : attendre quelques instants, regarder si le réseau revient, puis contrôler l’historique ou le solde avant toute nouvelle tentative. C’est une habitude utile avec Nirio, mais aussi avec n’importe quelle application qui intervient dans une opération financière.
Dans les transports, les commerces et les lieux très fréquentés
Le téléphone accompagne souvent le paiement dans des endroits où la connexion n’est pas parfaite. Dans un centre commercial bondé, un parking souterrain ou une gare, je préfère préparer mon parcours avant d’arriver au moment de payer. Cela signifie connaître le code d’accès utilisé, garder le téléphone suffisamment chargé et éviter de supprimer trop vite les notifications ou les écrans de confirmation.
Nirio est plus confortable quand je peux prendre quelques secondes pour vérifier le résultat de l’action. Elle convient donc mieux à un usage calme et contrôlé qu’à une situation où je dois aller très vite, avec une file derrière moi et un signal instable. Dans ce dernier cas, une carte bancaire classique peut rester plus rassurante pour conclure rapidement, tandis que l’application servira ensuite à suivre l’opération.
Je trouve aussi utile de séparer deux objectifs. Si je veux payer immédiatement, je privilégie la méthode qui me donne le moins de doute au point de vente. Si je veux suivre mes dépenses et profiter de l’écosystème de récompense proposé par Nirio, je peux ensuite revenir dans l’application avec une connexion correcte. Cette distinction évite de lui demander d’être à la fois un moyen de paiement instantané et un tableau de contrôle complet dans toutes les conditions.
Le bon usage sur un téléphone mobile
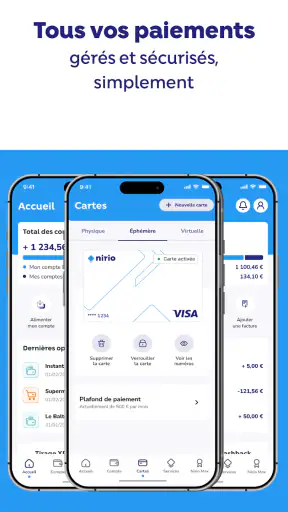
Sur mobile, la valeur de Nirio vient de sa proximité avec les situations réelles. Je n’ai pas besoin d’attendre d’être devant un ordinateur pour regarder une opération ou vérifier l’évolution de mon compte. C’est pratique pour les petites dépenses répétées, les paiements effectués pendant une journée chargée ou le contrôle rapide avant de poursuivre ses achats.
Cette proximité demande toutefois un peu de discipline. Une application financière ne doit pas devenir un écran que l’on consulte machinalement sans comprendre les opérations affichées. Je conseille de prendre l’habitude d’ouvrir Nirio à des moments précis : après une série de paiements, en fin de journée ou avant de faire un achat important. Cela permet de repérer plus facilement une opération inattendue et de ne pas se perdre dans des vérifications dispersées.
Un autre point concerne le téléphone lui-même. Un appareil ancien peut lancer l’application, mais une mémoire presque pleine, une batterie faible ou une connexion encombrée peuvent rendre le parcours moins agréable. Comme Nirio est accessible dès Android 7.0, son fonctionnement n’est pas réservé aux modèles récents. Cela ne signifie pas pour autant que tous les téléphones offriront la même fluidité. Pour une utilisation régulière, je garderais un peu d’espace libre et j’éviterais d’ouvrir le service dans une zone où le réseau est déjà saturé.
Le caractère gratuit est un avantage évident pour tester le service sans ajouter de dépense fixe. Mais gratuit ne veut pas dire que l’application remplacera toutes les fonctions d’une banque traditionnelle. Je la vois davantage comme un outil de paiement et de suivi avec une logique de récompense que comme une solution universelle pour gérer chaque aspect de ses finances.
Ce qui se passe quand quelque chose échoue
La partie la plus révélatrice d’une application financière n’est pas toujours son parcours normal. C’est ce qui se passe lorsque la connexion disparaît, qu’une page ne répond pas ou qu’une opération semble ne pas apparaître. Avec Nirio, je conseille de traiter chaque incident comme un problème à diagnostiquer plutôt que comme une invitation à recommencer immédiatement.
La première étape consiste à distinguer un souci de réseau d’un souci lié au paiement. Si d’autres applications ne chargent pas non plus, le signal est probablement en cause. Si seule Nirio semble bloquée, fermer puis rouvrir l’application peut aider, mais je ne le ferais qu’après avoir noté mentalement ce que j’ai déjà tenté. Dans tous les cas, je vérifierais l’historique, les notifications disponibles et le compte utilisé avant de répéter l’action.
Cette méthode est particulièrement importante lorsque l’écran reste figé après une validation. Le réflexe naturel est de toucher à nouveau le bouton. Pour un paiement, c’est précisément le comportement que j’essaierais d’éviter. Je patienterais, je rétablirais la connexion si nécessaire, puis je chercherais une trace de l’opération. Le but n’est pas seulement de faire fonctionner l’application, mais de savoir clairement ce qui a été enregistré.
Si une opération reste difficile à comprendre, il est utile de conserver les éléments de contexte : heure approximative, lieu, montant et méthode utilisée. Ce petit relevé personnel facilite la vérification ultérieure et évite de se fier uniquement à sa mémoire. Ce n’est pas une fonction cachée de Nirio, mais une méthode de travail que je recommande parce que l’application est utilisée dans des situations rapides, parfois avec une connexion imparfaite.
Reprendre après une interruption
Une interruption peut survenir lorsque l’on passe du Wi-Fi au réseau mobile, lorsque le téléphone verrouille l’écran ou lorsque le signal revient après quelques secondes. Dans ce cas, je préfère reprendre depuis un écran clairement identifiable plutôt que de chercher à reproduire exactement le geste précédent. Cela réduit le risque de créer une seconde demande alors que la première est déjà en cours de traitement.
Pour une utilisation régulière, je garderais également l’application à jour lorsque cela est possible. La version 16.4.6 est celle que j’ai prise comme référence pour cette évaluation. Une mise à jour peut modifier certains écrans ou la façon dont un parcours se déroule : il vaut donc mieux ne pas découvrir une nouvelle interface au beau milieu d’un paiement urgent. Une vérification tranquille à la maison est plus appropriée.
La note moyenne de 3,2, basée sur environ 2 300 évaluations, suggère que l’expérience n’est pas uniforme pour tout le monde. Je ne la lis pas comme une condamnation automatique, mais comme un signal invitant à tester l’application dans ses propres conditions : son téléphone, son réseau, ses habitudes de paiement et ses attentes. Le nombre d’avis, autour de 595, montre aussi qu’il existe assez de retours pour prendre au sérieux les irritations récurrentes sans en déduire que chaque utilisateur rencontrera le même problème.
Limiter les mauvaises surprises liées aux données mobiles
Une application de paiement n’a pas besoin d’être utilisée en continu pour être utile. Pour économiser les données mobiles, je réserverais les vérifications détaillées aux moments où je dispose d’un Wi-Fi fiable, notamment à la maison. En déplacement, je me limiterais aux actions réellement nécessaires et j’éviterais de rafraîchir plusieurs fois un écran qui tarde à s’afficher.
Cette approche est intéressante pour les personnes qui disposent d’un forfait limité ou voyagent souvent. Elle demande simplement d’accepter qu’un suivi parfaitement immédiat n’est pas toujours le meilleur compromis. Si je sais que je vais passer la journée dans une zone mal couverte, je peux organiser mes contrôles avant le départ et refaire un point lorsque la connexion redevient stable.
Je conseille aussi de ne pas confondre économie de données et économie de vigilance. Réduire les ouvertures inutiles de l’application est raisonnable, mais il ne faut pas repousser indéfiniment la vérification d’une opération importante. Le bon équilibre consiste à regrouper les contrôles ordinaires tout en regardant rapidement une transaction qui semble inhabituelle.
Dans ce contexte, Nirio peut convenir à quelqu’un qui veut une relation assez directe avec ses paiements, sans payer l’accès à l’application. Elle est moins adaptée à une personne qui exige de pouvoir consulter chaque détail dans n’importe quel endroit, même lorsque le réseau est absent ou très instable. Pour ce profil, un service bancaire dont les relevés sont déjà facilement accessibles par d’autres canaux peut offrir davantage de sérénité.
Récompenses et habitudes de paiement
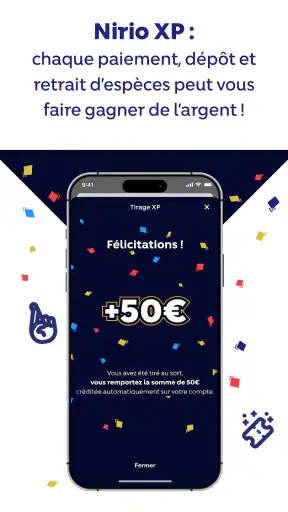
L’idée de récompense automatique peut être motivante, mais je déconseille de modifier ses dépenses uniquement pour obtenir un avantage. Le meilleur usage consiste à conserver ses habitudes normales, puis à observer si le service apporte réellement quelque chose sur la durée. Une récompense ne compense pas un parcours que l’on trouve confus, ni une connexion trop peu fiable au moment du paiement.
Je ferais également attention à la façon dont je mesure l’intérêt du service. Il ne suffit pas de voir une promesse de gain ou une mention positive : je regarderais si les opérations sont faciles à retrouver, si je comprends ce qui a été pris en compte et si la consultation reste claire après plusieurs jours. Cette vérification personnelle est plus utile qu’une comparaison abstraite avec une autre application.
Face aux alternatives habituelles, Nirio se distingue surtout par cette combinaison entre paiement mobile et logique de récompense. Une application bancaire classique sera souvent plus naturelle pour centraliser comptes, virements, prélèvements et outils de gestion. Un portefeuille mobile généraliste pourra être plus pratique si l’objectif principal est de payer rapidement avec un moyen déjà accepté. Nirio devient donc pertinente lorsque son mécanisme de récompense et son parcours correspondent vraiment à vos habitudes, pas simplement parce qu’elle est gratuite.
À qui je la conseillerais après l’essai
Je conseillerais Nirio à une personne qui effectue régulièrement des paiements depuis son téléphone, qui veut suivre ses opérations sans attendre et qui apprécie l’idée d’être récompensée automatiquement dans le cadre du service. Elle peut aussi convenir à quelqu’un qui cherche une application financière accessible sur un appareil Android pas forcément récent, sans frais d’accès à l’application.
Un scénario concret résume bien son intérêt. Imaginez une journée avec plusieurs achats courants, un déplacement et un paiement effectué dans un endroit où le réseau est moyen. Je procéderais au paiement avec attention, j’éviterais de relancer l’action si l’écran tarde, puis je consulterais Nirio plus tard depuis une connexion stable. En fin de journée, je pourrais vérifier les opérations et voir si l’usage correspond à ce que j’attends du système de récompense. Cette routine est plus réaliste que de vouloir tout contrôler au moment exact où le signal est le plus faible.
Je la conseillerais moins à quelqu’un qui veut remplacer entièrement sa banque, disposer d’outils financiers très avancés ou payer sans jamais dépendre d’un échange réseau. Elle n’est pas non plus idéale pour les utilisateurs qui refusent de consacrer quelques secondes à vérifier le statut d’une opération. Dans ces cas, une carte physique ou une application bancaire plus complète peut rester un choix plus confortable.
Avec plus de 100 000 installations, Nirio a déjà trouvé un public suffisamment large pour être considérée comme une solution établie plutôt qu’une curiosité isolée. Cela ne dispense pas d’un essai personnel, car la qualité perçue dépend fortement du téléphone et de la couverture réseau. Je commencerais par de petites utilisations, dans un environnement où je peux vérifier tranquillement les opérations, avant de lui confier une place plus importante dans mes habitudes.
Au final, mon avis est favorable mais mesuré. Nirio a du sens si vous recherchez un service de paiement mobile gratuit, avec une dimension de récompense et un suivi accessible depuis Android. Son principal point de vigilance n’est pas son idée, mais la dépendance pratique à la connexion et la nécessité de rester méthodique lorsqu’un écran ne répond pas comme prévu.
Mon verdict : une application à essayer pour ses paiements et son mécanisme de récompense, à condition de garder une solution de repli lorsque le réseau devient incertain. Si vous acceptez cette contrainte et que vos usages correspondent à son approche, elle peut devenir un complément utile au quotidien. Si vous cherchez avant tout une banque complète ou une expérience totalement indépendante de la connectivité, je regarderais plutôt du côté d’une alternative plus spécialisée.
Les meilleurs aspects de Nirio, services de paiement
Points à garder à l’esprit concernant Nirio, services de paiement
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Nirio, services de paiement
Qu’est-ce que Nirio et à quels services de paiement l’application donne-t-elle accès ?
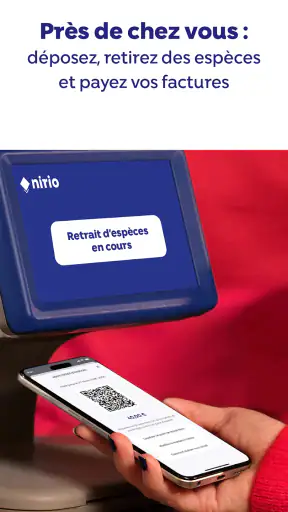
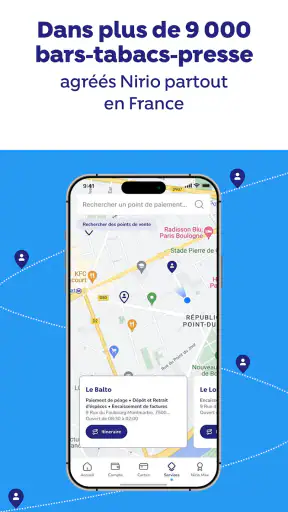
Nirio est un service de paiement qui permet notamment de régler certaines factures et dépenses du quotidien depuis un téléphone ou auprès de points de proximité partenaires, selon les services disponibles. Avant de l’utiliser, vérifiez les fonctionnalités proposées dans votre région, les types de factures acceptés et les éventuelles conditions appliquées à chaque opération.
Comment créer un compte Nirio et quelles informations sont nécessaires ?
L’inscription à Nirio peut nécessiter la saisie d’informations personnelles, comme votre nom, vos coordonnées et une adresse e-mail ou un numéro de téléphone. Selon l’opération choisie et les obligations réglementaires, une vérification d’identité peut également être demandée. Utilisez uniquement des informations exactes et consultez les conditions de confidentialité avant de finaliser votre compte.
Quels moyens de paiement peut-on utiliser avec Nirio ?
Les moyens de paiement disponibles peuvent varier selon le service utilisé, le canal choisi et le partenaire concerné. Nirio peut proposer un paiement depuis l’application, tandis que certaines opérations peuvent être réalisées dans un point de proximité. Avant de confirmer, contrôlez le montant, les frais éventuels, le bénéficiaire et le récapitulatif affiché afin d’éviter toute erreur.
Nirio est-il sécurisé pour effectuer des paiements et protéger mes données ?
Nirio applique des mesures de sécurité destinées à protéger les comptes et les transactions, mais la prudence de l’utilisateur reste essentielle. Téléchargez l’application depuis une source officielle, gardez votre téléphone et vos identifiants sécurisés, activez les protections disponibles et ne communiquez jamais un code de validation. En cas d’activité inhabituelle, contactez rapidement l’assistance.
Que faire si un paiement Nirio échoue, reste en attente ou n’est pas reconnu ?
Si une transaction échoue ou reste en attente, commencez par vérifier votre connexion, le statut de votre compte et les informations saisies. Ne répétez pas immédiatement le paiement si un débit semble possible. Conservez la référence de l’opération, la date et le montant, puis consultez l’historique et contactez le support Nirio ou le partenaire concerné pour obtenir une vérification.











